Низкий P/E сам по себе не означает, что компания недооценена, а высокий — не всегда говорит о пузыре. Мультипликаторы помогают быстро сравнивать бизнесы, но только если понимать, что именно стоит за цифрами.
Представьте две компании с одинаковой прибылью. Первая почти не имеет долгов и быстро растёт. Вторая работает в зрелой отрасли, несёт большой долг и теряет клиентов. Если смотреть только на одну цифру — например, отношение цены к прибыли, — разница между ними может остаться незаметной.
Мультипликатор — это способ сопоставить рыночную стоимость компании с её финансовым показателем: прибылью, выручкой, капиталом или денежным потоком. Он помогает оценить, насколько дорого рынок платит за бизнес относительно выбранной метрики. Но это инструмент сравнения, а не готовый ответ на вопрос «покупать или нет».
Мультипликатор — это способ сопоставить рыночную стоимость компании с её финансовым показателем: прибылью, выручкой, капиталом или денежным потоком. Он помогает оценить, насколько дорого рынок платит за бизнес относительно выбранной метрики. Но это инструмент сравнения, а не готовый ответ на вопрос «покупать или нет».
P/E: цена к прибыли
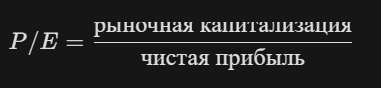
P/E показывает, сколько рублей инвесторы платят за один рубль годовой чистой прибыли:
Например, если капитализация компании составляет 100 млрд рублей, а годовая чистая прибыль — 10 млрд, её P/E равен 10. Условно рынок оценивает компанию в десять годовых прибылей.
P/E удобен для сравнения компаний с устойчивой положительной прибылью. Но он может вводить в заблуждение, если прибыль разовая, резко меняется от года к году или оказалась отрицательной. Также важно уточнять, какая прибыль использована: за прошедшие 12 месяцев, за последний отчётный год или прогнозная.
Как читать: низкий P/E может указывать на невысокую оценку, но также отражать слабые перспективы, повышенные риски или ожидание снижения прибыли. Высокий P/E рынок может объяснять быстрым ростом бизнеса — но будущий рост ещё должен состояться.
EV/EBITDA: стоимость бизнеса к операционному результату
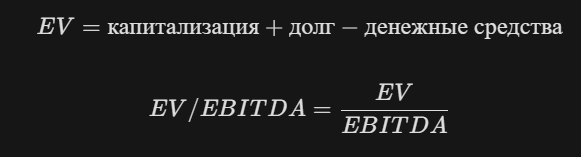
EV/EBITDA сопоставляет стоимость всего бизнеса с его прибылью до процентов, налогов, износа и амортизации.
В отличие от P/E, этот показатель учитывает долг и денежные средства. Поэтому его часто используют, чтобы сравнить компании с разной структурой финансирования. Но EBITDA не равна свободному денежному потоку: показатель не учитывает, сколько бизнес тратит на капитальные вложения и обслуживание долга.
Как читать: более низкий EV/EBITDA может выглядеть привлекательно относительно аналогов, но важно сравнивать компании одной отрасли и похожего профиля. Бизнесу с изношенным оборудованием или большими будущими инвестициями одного значения EBITDA недостаточно.
Как читать: более низкий EV/EBITDA может выглядеть привлекательно относительно аналогов, но важно сравнивать компании одной отрасли и похожего профиля. Бизнесу с изношенным оборудованием или большими будущими инвестициями одного значения EBITDA недостаточно.
P/S: цена к выручке
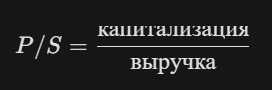
P/S показывает, сколько рынок платит за рубль выручки.
Этот мультипликатор может быть полезен, когда компания пока не вышла на устойчивую прибыль, но уже имеет продажи. Например, его применяют при анализе быстрорастущих компаний, у которых прибыль временно низкая из-за инвестиций в развитие.
Главное ограничение: выручка не говорит, сколько денег в итоге остаётся владельцам. Две компании могут иметь одинаковый P/S, но совершенно разную рентабельность. Поэтому показатель лучше рассматривать вместе с динамикой маржи и перспективой выхода на прибыль.
Главное ограничение: выручка не говорит, сколько денег в итоге остаётся владельцам. Две компании могут иметь одинаковый P/S, но совершенно разную рентабельность. Поэтому показатель лучше рассматривать вместе с динамикой маржи и перспективой выхода на прибыль.
P/B: цена к балансовой стоимости
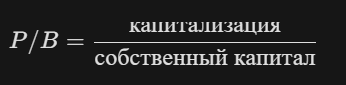
P/B сопоставляет рыночную капитализацию с бухгалтерской стоимостью собственного капитала.
Он особенно полезен для анализа банков и некоторых компаний, стоимость которых тесно связана с активами на балансе. Но для бизнеса, где важную роль играют бренд, технологии или другие нематериальные активы, балансовая стоимость может плохо отражать экономическую ценность компании.
Низкий P/B не обязательно означает недооценку: рынок может сомневаться в качестве активов или в способности компании зарабатывать на капитале.
P/FCF: цена к свободному денежному потоку
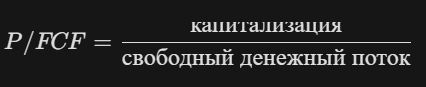
P/FCF сравнивает капитализацию со свободным денежным потоком — деньгами, которые остаются после операционной деятельности и необходимых капитальных затрат.
Этот показатель помогает посмотреть на компанию через реальные денежные потоки, а не только бухгалтерскую прибыль. Но FCF может заметно колебаться из-за инвестиционного цикла, изменений оборотного капитала или разовых крупных расходов. Поэтому одного отчётного года для вывода часто недостаточно.
Как сравнивать компании правильно
Мультипликаторы имеют смысл, если сравнивать сопоставимые бизнесы и одинаково считать показатели. Даже компании одной отрасли могут отличаться ростом, долговой нагрузкой, рентабельностью, рисками и потребностью в инвестициях. Эти различия влияют на то, какой уровень оценки рынок считает оправданным.
Перед сравнением проверьте:
Перед сравнением проверьте:
- Одинаковый ли период использован для прибыли, выручки и EBITDA.
- Нет ли в финансовых результатах разовых доходов или расходов.
- Каковы чистый долг и расходы на его обслуживание.
- Растут ли выручка и прибыль или показатели достигнуты на пике цикла.
- Сопоставимы ли компании по отрасли, масштабу и темпам роста.
- Не объясняется ли низкая оценка ухудшением бизнеса или повышенными рисками.
Главная ошибка: искать «магическое число»
Не существует универсального P/E или EV/EBITDA, при котором акция автоматически становится дешёвой. Мультипликаторы зависят от отрасли и ожиданий: рынок может платить больше за устойчивый рост и меньше — за высокую неопределённость, долг или цикличность. Сравнение с конкурентами полезно, но требует учитывать фундаментальные различия между компаниями.
Практичный подход — посмотреть на несколько показателей одновременно. Например, P/E помогает оценить цену относительно прибыли, EV/EBITDA — учесть долг и денежные средства, а P/S — сравнить выручку, особенно когда прибыль нестабильна. Затем стоит проверить отчётность, динамику бизнеса и риски.
Мультипликатор — это повод задать правильный вопрос, а не готовый инвестиционный вердикт. Низкая оценка может быть возможностью, а может быть сигналом, что рынок уже видит проблему. Чтобы отличить одно от другого, нужно понять бизнес за цифрами.